Кредитка под нож
Утро вторника 27 октября 2026 года началось у меня несколько нервно. Просыпаюсь под будильник, беру в руки телефон и, как обычно, смотрю оповещения. Вижу СМС от ВТБ. Читаю и охреневаю.
У меня кредитная карта ВТБ с лимитом 200 000 рублей, долг по ней был 101 287,62 рубля, а беспроцентный период до 21 декабря. Платежи вношу день в день, просрочек нет и не было никогда. Беспокоиться нечем, думал я. Но ошибался.
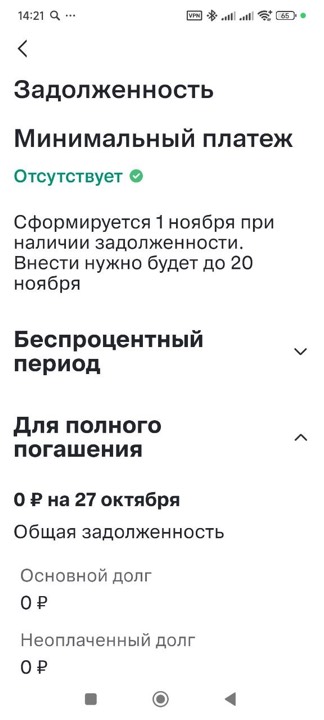
В СМС вижу, что в 08:10 банк уменьшил лимит по моей кредитке до 101 287,62 рубля — ровно до размера долга, до копейки. А в 08:40 банк уменьшает лимит ещё раз — до 10 000 рублей. И эти действия превращают меня в нарушителя: доступные средства минус 91 287,62 рубля, технический перелимит, который в другой день кончается штрафом и записью в кредитной истории. Благо, деньги на накопительном счёте у меня были, так что я погасил весь долг.
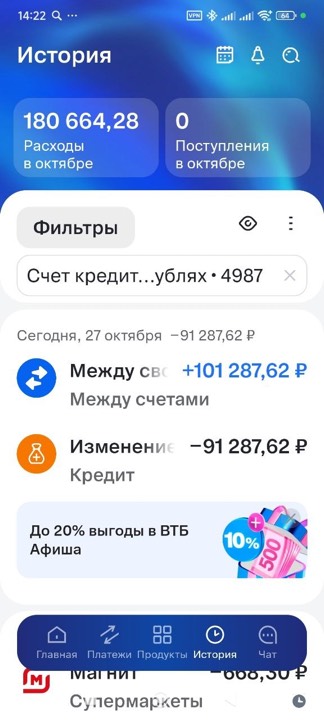
Всё это видно в истории изменений договора КК-651097048841 от 17.08.2023. Банк ведёт её честно, спасибо ему: 14 сентября 2024 года лимит увеличен до 220 001 рубля «по инициативе банка», 17 октября 2024-го уменьшен до 200 000 «по запросу клиента» (тогда я сам решил, что двести тысяч мне хватит), а 27 октября 2026-го — два уменьшения подряд, «по инициативе банка», за полчаса. С 200 тыс. до 10. В двадцать раз.
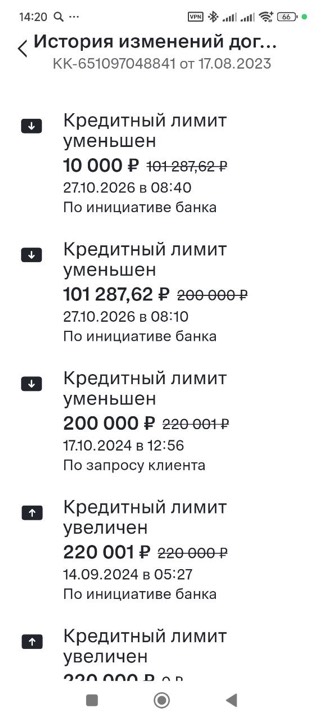
Пишу в поддержку, что за фигня. Получаю шаблонный ответ: банк — не тварь дрожащая, а право имеет изменять лимит в одностороннем порядке. И закреплено это право в пункте 3.8 Правил. Я некоторое время позлился, позанимался делами, и после обеда решил, что меня это слишком сильно злит, чтобы ничего не делать.
Накатал и отправил жалобу в интернет-приёмную Банка России. ЦБ, надо сказать, не стал тормозить, сразу прислал мне отбивку, что обращение принято, на следующее утро — что принято в работу, и вскоре — что отправлено в ВТБ.
Ну а я решил разобраться, почему тихая гавань кредитных карт превратилась в минное поле. Вот, делюсь картой местности: что движет банками, что говорит закон и на что можно опереться.
Почему это происходит
Массовая резка лимитов — не злая воля конкретного менеджера и даже не глюк алгоритма. В сентябре 2026 года средний лимит по новым кредитным картам в России упал до 104,8 тысячи рублей, это минимум с 2024 года. Ещё в июне было 107,4 тысячи, а годом раньше 115,7. ВТБ прогнозирует рост всего рынка кредитных карт по итогам 2026 года не более чем на 1%. Это результат трёх наложившихся процессов, и сезонностью тут не пахнет.
Уровень первый: Банк России воюет с закредитованностью
Доля проблемной задолженности в потребительском кредитовании поднялась с 9% в 2024 году до 13,1% портфеля на 1 октября 2026-го. Чтобы банки не плодили безнадёжные долги, регулятор закрутил макропруденциальные лимиты (МПЛ) — квоты на долю рискованных выдач. Правовая база: статья 45.6 закона № 86-ФЗ «О Центральном банке» и Указание Банка России от 03.02.2025 № 6993-У, где в пункте 1.1.1.1 прямо поименованы «потребительские кредиты с лимитом кредитования, в том числе предоставленные с использованием банковских карт».
Ну а дальше вступает в дело великий калькулятор. Решением Совета директоров от 29 апреля 2026 года на III квартал 2026 года установлено: доля карт и увеличений лимитов, выданных заёмщикам с показателем долговой нагрузки (ПДН) выше 50%, не может превышать 10% от всех выдач банка, а с ПДН выше 80% — 0%. На IV квартал эти значения сохранены, на I квартал 2027-го — тоже, без пересмотра.
Ключевой момент, который не объясняют в рекламе: лимит по карте считается потенциальным долгом, даже если вы им не пользуетесь. Кредитка с лимитом 200 000 рублей для клиента, который тратит и гасит в грейс-период, для банка — это резерв под риск, съедающий капитал, и ноль рублей процентного дохода. Уменьшив ваш лимит, банк одним движением снижает и свой расчётный ПДН по вам, и нагрузку на капитал. Вы для него не клиент, вы квота.
Уровень второй: банки меняют бизнес-модель
В 2023–2024 годах кредитные лимиты раздавались направо и налево. Это был период кредитного перегрева, деньги стоили дёшево. А потом ключевая ставка улетела на пик в 21%, и беспроцентный период по кредитке превратился для банка в убыточную штуку. Сейчас ставка снизилась до 14%, и уже два заседания подряд, в сентябре и октябре 2026 года, Совет директоров оставлял её без изменений. Рынок ждёт понижения не раньше февраля 2027-го. Ну а деньги по-прежнему дорогие: полная стоимость кредита по картам летом 2026 года составляла 50,5% годовых.
Из этого следует циничная логика: лимит, «бесплатно» висящий на дисциплинированном клиенте, это мёртвый актив. Забрать его и выдать заново другому клиенту под 45–50% годовых — выгодно. Скоринговые алгоритмы подкрутили, так что они смотрят уже не на просрочки. Триггером может стать месяц без трат, переводы самому себе через СБП, общая долговая нагрузка или, как в моём случае, статус ИП — для модели это дополнительный риск-коэффициент независимо от реального поведения и финансов.
Уровень третий: иллюзия договора
Банк машет Правилами и говорит «мы имели право». Давайте проверим это право по первоисточнику — Правилам предоставления и использования банковских карт Банка ВТБ (ПАО), прямо по действующей на момент написания этого поста редакции.
Пункт 3.8 гласит: размер лимита может быть изменён. Пункт 3.8.1 перечисляет, когда банк может сделать это в одностороннем порядке по своей инициативе:
- при просрочке, возникшей из-за неисполнения клиентом пунктов 5.4 и 5.5, может уменьшить лимит до размера фактической задолженности;
- после погашения этой просрочки — восстановить лимит.
Банк может также увеличить лимит, но только с согласия клиента. Тут мне непонятно, почему мне без моего согласия поднимали лимит до 220 тыс. Ну ладно, будем считать, что тогда другие правила действовали. А ещё банк может уменьшить лимит, но только если одновременно присутствуют два условия — нет операций по карте минимум 12 месяцев и нет задолженности.
Всё. Других оснований в Правилах нет. В моём случае просрочки не было, карта использовалась активно, долг был, а значит, не подхожу ни под один подпункт. А уменьшение до 10 000 рублей при долге 101 287,62 не предусмотрено вообще ничем. Даже «просрочный» подпункт разрешает урезать лимит лишь до размера долга, но не ниже. Поддержка, ссылаясь на пункт 3.8, фактически выписала банку справку о нарушении.
Потому что у нас в РФ имеет место иерархия нормативных актов. И любые Правила любого банка должны подчиняться закону. Если нет, они считаются ничтожными (то есть недействительными). А статья 29 закона «О банках и банковской деятельности» запрещает банку в одностороннем порядке менять ставку, срок и комиссии по кредиту с гражданином — лимит в этот список формально не входит, чем банки и пользуются. Статьи 310 и 450 ГК РФ: одностороннее изменение договора не допускается, кроме случаев, прямо установленных законом или договором, — но и тут работает статья 10 ГК РФ о пределах осуществления гражданских прав: злоупотребление правом, в том числе действие формально по договору, но недобросовестное, не защищается. Судебная практика 2025–2026 годов складывается в нашу пользу: суды прямо пишут, что, реализуя договорное право менять условия кредитования, банк обязан действовать добросовестно и разумно, а условия, ущемляющие права потребителя, ничтожны по статье 16 Закона о защите прав потребителей. Уронить лимит в двадцать раз за полчаса без единого нарушения с моей стороны — вопрос добросовестности, а не формального права.
Чего ждать дальше
Банки будут доить существующую базу. Самозапрет на кредиты, доступный с 1 марта 2025 года через Госуслуги и МФЦ, к 1 октября 2026-го установили 22,3 млн человек; всего заявителей — 28,19 млн. Поток «лёгких» клиентов иссякает, и банкам остаётся пересматривать условия для тех, кто уже внутри.
Рассрочки уже под колпаком с весны этого года. Закон № 283-ФЗ от 31.07.2025 о сервисе рассрочки (BNPL, «купи сейчас — плати потом») вступил в силу 1 апреля 2026 года. Операторы BNPL введены в реестр Банка России (пока их четырнадцать), максимальный срок рассрочки — шесть месяцев, с апреля 2028-го — четыре, а при долге свыше 50 000 рублей данные уходят в БКИ. Плюс единая цена товара независимо от способа оплаты. Сервисы отреагировали предсказуемо: режут рассрочки до 50 тысяч, чтобы не светиться. Но тренд ясен: ваши «беспроцентные» покупки на маркетплейсах скоро будут видны банку так же, как кредиты, и отразятся на лимите в ту же секунду.
Уведомления о снижении лимита — обещанного три года ждут. Ещё в июне 2025 года, после массового инцидента 19 июня, когда у клиентов ВТБ лимиты исчезали пачками, а выписки показывали отрицательный баланс, комитет Госдумы по финансовому рынку анонсировал поправки в статью 5 закона «О потребительском кредите»: обязать банки предупреждать об уменьшении лимита за 30 дней. ЦБ выступил против единого срока — банкам, мол, нужна гибкость в управлении рисками. С тех пор воз и ныне там: срок и способ уведомления по-прежнему определяет договор, то есть сам банк. Мой пример — из этой серии: никакого уведомления я не получил ни до, ни после. И это уже говорит об отношении банка к клиентам. Для сравнения Т-Банк урезал мне лимит в два раза, но предупредил об этом за 20 дней.
Что делать, если вас порезали: инструкция
Порядок действий, проверенный на себе буквально на прошлой неделе.
Зафиксируйте всё. Скриншоты истории изменений договора, выписки, экрана задолженности, пока банк не успел перерисовать интерфейс. Я к жалобе в ЦБ приложил три картинки: история лимитов с пометками «по инициативе банка», экран «Минимальный платёж: отсутствует» и чек о переводе всего долга.
Претензию в банк я писать не стал, потому что решил не тратить время. После переписки с поддержкой смысла в этом не увидел никакого.
Подготовьте и отправьте жалобу в Банк России. Интернет-приёмная работает как часы: выбираете тему «Кредитные организации», продукт «Банковские карты», тип проблемы «Проблемы с лимитом кредитования по кредитным картам», прикладываете скриншоты и чек. Сформулируйте суть: банк создал искусственный перелимит, нарушив принцип добросовестности (статья 10 ГК РФ) и собственные Правила обслуживания. У этой темы в классификаторе интернет-приёмной есть даже отдельный тип проблемы — и не просто так.
Финансовый уполномоченный. Если банк ответил отпиской, идём на finombudsman.ru — для потребителя это бесплатно. Судя по публикуемым решениям, в спорах о технических перелимитах финуп последнего времени всё чаще встаёт на сторону заёмщиков; к тому же обращение к нему — обязательный досудебный этап, если решите судиться.
Не паникуйте. Если угрозы штрафа нет, дайте себе день на фиксацию и претензию. Я погасил всё сразу, потому что деньги на погашение были отложены. Если у вас денег не оказалось, не стоит бежать в МФО или продавать дорогие вещи за бесценок.
Резюме
Эпоха «бесплатных» лимитов в 200–300 тысяч закончилась: кредитная карта из инструмента лояльности превратилась в высокорисковый актив, за которым банк следит через скоринговые модели, а регулятор — через квоты. Закон пока на стороне банка только в одном скользком месте: лимит — не выданные деньги, и правила его пересмотра — прерогатива банка. Во всём остальном карта наша: Правила банка, ГК, Закон о защите прав потребителей и складывающаяся практика требуют от банка добросовестности, а не права первой ночи.
Итог по жалобе в ЦБ
ЦБ отработал очень оперативно. Принял жалобу 27 октября, передал на рассмотрение в ВТБ 29 октября. И буквально через пару часов после передачи жалобы в ВТБ пришла СМС об увеличении кредитного лимита до 200 000 рублей. Зашёл в ВТБ онлайн — действительно, 200 тыс., как будто ничего и не было.
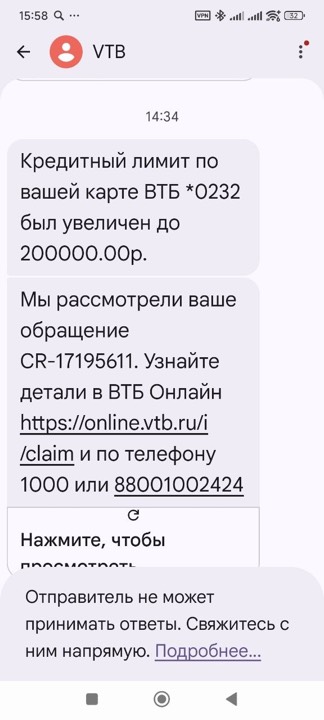
Два дня от «мы имели право, пункт 3.8» до полного восстановления лимита без единого звонка в банк. Извинения в комплект не входили: банк тихо вернул то, что отнял, и сделал вид, что ничего не случилось. За неимением признания сойдёт и так. Сто тысяч, переведённые в досрочное погашение долга утром 27 октября, потерянными тоже не стали: долг закрыт, кредитная история чиста. Другое дело, что они могли бы полежать на накопительном счёте и принести мне какие-то, пусть небольшие, но деньги. Но это уже другая история.
Вывод
Регуляторная машина вполне функциональна, если дёргать её грамотно: скриншоты всего, юридически корректные формулировки и жалоба по форме в день события. Пункт 3.8.1 из этой статьи — рабочий инструмент, пригодится не только мне. А если ваш лимит уже урезали молча и без предупреждения, вы теперь знаете, куда бечь и какие кнопки нажимать. Моя история — живое доказательство, что это работает.
Ну а кредитка ВТБ с нетронутым лимитом в 200 тыс. пока висит в приложении. Честно говоря, я опасаюсь ей пользоваться, потому что уже обжёгся. Я проработал в ВТБ с 1998 по 2020 год. Был лояльным клиентом. Но после этого инцидента всё, лимит доверия и лояльности обнулился. И назад его вернуть вряд ли получится. Деньги — дело интимное, и без доверия тут никак не обойтись.